La notion de « charges » échappe à toute définition légale
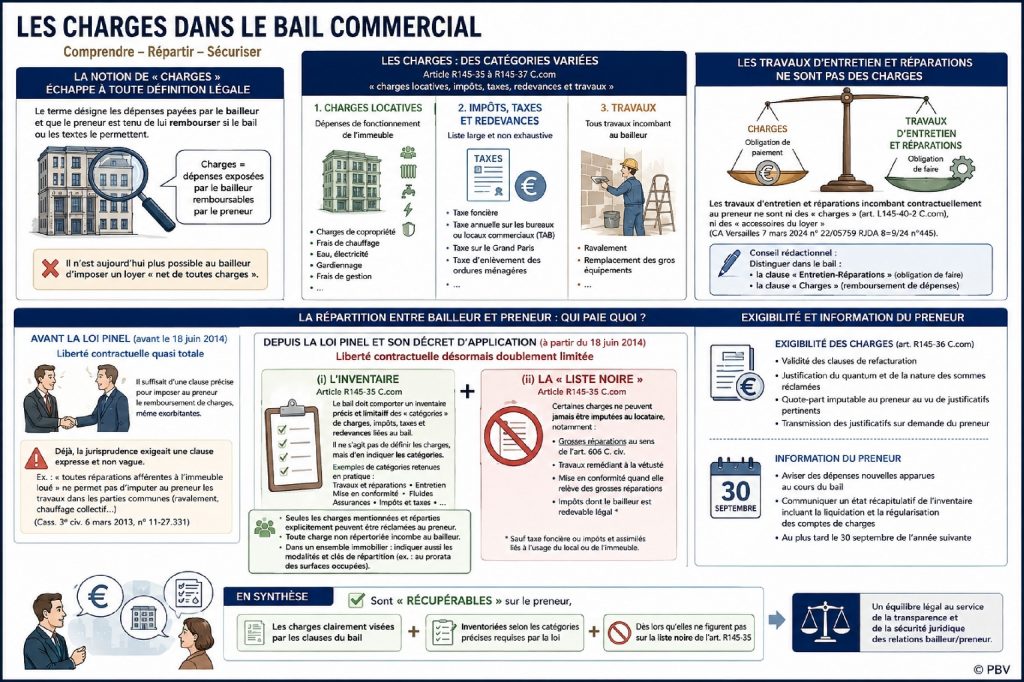
Le terme désigne les dépenses payées par le bailleur, que le preneur est tenu de lui rembourser si le bail ou les textes l’autorisent, un propriétaire ne pouvant plus aujourd’hui imposer au locataire commercial, un loyer « net de toutes charges ».
La section 5 des dispositions réglementaires régissant le statut des baux commerciaux permet d’en cerner les contours, les articles R145-35 à R145-37 C.com visant « les charges locatives, impôts, taxes, redevances et travaux »
- Les charges locatives désignent les dépenses de fonctionnement de l’immeuble et ne représentent donc qu’une partie des charges au sens générique ; elles recouvrent les charges de copropriété, les frais de chauffage, eau, électricité, éventuellement gardiennage et tous autres frais de gestion de l’immeuble.
- La liste des impôts, taxes et redevances est également large et inclut autant la taxe foncière, la taxe annuelle sur les bureaux ou locaux commerciaux, que la taxe sur le Grand Paris ou celle d’enlèvement des ordures ménagères.
- Quant aux travaux, il s’agit de tous ceux incombant au bailleur : ravalement, remplacement des gros équipements…
Les travaux d’entretien et réparations ne sont pas des charges
En effet, les charges relèvent d’une obligation de paiement (remboursement par le locataire des dépenses exposées par le bailleur). En revanche les travaux incombant contractuellement au preneur au titre de ses obligations d’entretien, ressortissent à une obligation de faire. Ils ne sont donc ni des « charges » relevant de l’inventaire visé à l’article L 145-40-2 du Code de commerce, ni des « accessoires du loyer (CA Versailles 7 mars 2024 n° 22/05759 RJDA 8=9/24 n°445).
Sur le plan rédactionnel convient-il dans le bail de distinguer la clause « Entretien-Réparations » définissant les travaux incombant au preneur, des « Charges » visant les dépenses relatives à l’immeuble, dont le bailleur entend obtenir remboursement par le preneur.
La répartition entre bailleur et preneur, ou qui paie quoi ?
La liberté contractuelle régnait jusqu’à l’entrée en vigueur de la loi Pinel du 18 juin 2014 : il suffisait d’une clause précise pour imposer au preneur le remboursement de charges, même exorbitantes.
Au demeurant, cette exigence formelle d’une stipulation expresse déjà exigée par la jurisprudence est devenue une norme. La clause ne doit pas être vague ; ainsi la mention « toutes réparations afférentes à l’immeuble loué » est impropre à faire supporter par le preneur les travaux réalisés dans les parties communes comme le ravalement ou le chauffage collectif (Cass,3° ci. 6 mars 2013, n° 11-27.331)
Ainsi, depuis la loi Pinel (L2014-626 du 18 juin 2014) et son décret d’application (2014-1317 du 3 novembre 2014), cette liberté est doublement limitée par l’inventaire (i) et la liste noire (ii).
(i) Le bail doit comprendre un inventaire précis et limitatif (non des charges elles-mêmesmais) des « catégories » de charges, impôts, taxes et redevances liées au bail, sans en donner de définition.
La pratique retient à ce titre les travaux et réparations, l’entretien, la mise en conformité, les fluides, les assurances, les impôts et taxes…. L’expression recouvre l’idée de charges de même « nature », pouvant inclure des « sous-catégories » et dans tous les cas, faire l’objet d’un un contenu univoque. Seules les charges y visées peuvent être imputées au locataire, sous réserve de ne pas être légalement exclues et être contractuellement mises à sa charge de façon explicite. Il ne suffit donc pas que le bail contienne des clauses éparses ; toute charge non répertoriée dans l’inventaire incombe au bailleur.
Enfin dans un ensemble immobilier, l’inventaire doit aussi spécifier les modalités et clés de répartition entre les locataires, au prorata des surfaces occupées.
(ii) La « liste noire » de l’article R145-35 C.com énonce les charges qui ne peuvent pas être imputées au locataire, notamment les grosses réparations, au sens de l’article 606 du Code civil, travaux remédiant à la vétusté ou la mise en conformité s’ils relèvent des grosses réparations, ou encore les impôts dont le bailleur est le redevable légal, à l’exception toutefois de la taxe foncière ou des impôts et assimilés liés à l’usage du local ou de l’immeuble.
Enfin l’exigibilité des charges suppose non seulement la validité des clauses de refacturation mais encore la justification du quantum et de la nature des sommes réclamées, i.e. la quote-part imputable au preneur au vu de justificatifs pertinents, qu’il doit transmettre sur demande du preneur (R 145-36)
Dans le même esprit d’information du preneur, le bailleur est tenu de l’aviser de communiquer un état récapitulatif de l’inventaire incluant la liquidation et la régularisation des comptes de charges, au plus tard le 30 septembre de l’année suivante.
En synthèse : Sont « récupérables » sur le preneur, les charges clairement visées par les clauses du bail ET inventoriées dès lors qu’elles ne figurent pas sur la liste noire de l’article R 145-35.
Jacques Varoclier
Avocat à la Cour