Nous avons déjà évoqué ce sujet et proposé une synthèse de leur validité (Petit Journal n°43-
https://www.varoclier-avocats.com/articles-juridiques/validite-conventions-de-management-fees/)
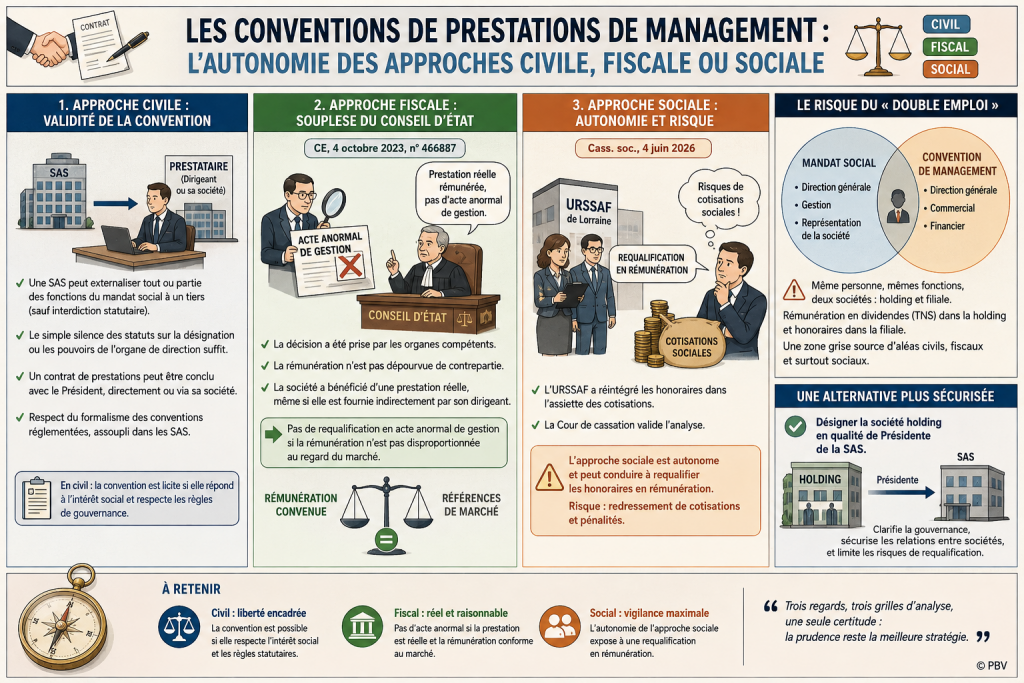
Ainsi, une SAS peut externaliser les fonctions inhérentes au mandat social d’un dirigeant en les confiant en tout ou partie à un tiers, dès lors que cette faculté n’est pas prohibée par les statuts. A cet égard, leur simple silence quant à la désignation ou les pouvoirs de l’organe de direction suffit. Un contrat de prestations peut alors être conclu avec le Président de la société, directement ou via une société. Il convient néanmoins d’observer le formalisme des conventions règlementées, au demeurant assoupli dans les SAS.
Sur le plan fiscal, le Conseil d’Etat, saisi d’un recours à la suite à une décision de la Cour d’appel validant l’analyse de l’administration fiscale, a apporté un souffle d’air frais. (CE 4 octobre 2023, n° 466887).
Dans cette affaire, le gérant non-rémunéré d’une société avait confié à une autre société dont il était co-gérant, des missions relevant des fonctions habituellement dévolues au mandataire social. Au visa de l’article 1131 du Code civil, l’administration avait estimé nulle cette convention parce que faisant double emploi avec les fonctions du gérant. Elle a de ce fait remis en cause la déductibilité des honoraires versés à ce titre, estimant qu’il s’agissait d’un acte anormal de gestion. Les juges d’appel ont partagé cette analyse mais le Conseil d’Etat a adopté une lecture plus clémente.
Il a constaté que la décision avait été prise par les organes compétents et jugé que la rémunération versée n’étant pas dépourvue de contrepartie, ne méconnaissait pas l’intérêt social. Le Conseil d’Etat a ainsi jugé que la société bénéficiaire des prestations, avait rémunéré une prestation réelle, bien qu’effectuée de façon indirecte par son dirigeant.
Cet arrêtpermet de retenir qu’une telle convention n’ouvre donc pas nécessairement requalification en acte anormal de gestion, si la rémunération convenue n’est pas disproportionnée au regard du marché.
Pour autant, ces schémas fleurent aisément le « double emploi » entre les fonctions du mandat social et celles d’une convention de mise à disposition du dirigeant de la holding chez sa filiale SAS, pour assumer la direction générale, commerciale et financière et demeurent donc exposées à l’imprévisibilité de l’analyse effectuée par l’administration. En effet, la même personne physique dirige en pratique les deux sociétés, respectivement en qualité de président de la SAS et dirigeant et associé de la structure holding, dans laquelle il se rémunère en général sous forme de dividendes et en qualité de TNS.
C’est précisément la critique opérée par l’URSSAF de Lorraine dans une affaire ayant conduit à un arrêt de la Cour de cassation rendu le 4 juin 2026. L’URSAAF a en effet requalifié en rémunération et réintégré dans l’assiette des cotisations, les honoraires versés en exécution de la convention. La Cour de cassation a validé l’analyse, soulignant ainsi l’autonomie de l’approche sociale et le risque inhérent à ce type de conventions visant à « sous-traiter » la direction générale.
Cette incertitude dissuade de privilégier cette solution et de lui privilégier, celle déjà suggérée de désigner la société holding en qualité de présidente de sa filiale SAS.
Jacques Varoclier
Avocat à la Cour